監(jiān)控器材在固定資產(chǎn)分類中的歸屬
在企業(yè)的固定資產(chǎn)管理中,監(jiān)控器材(或稱監(jiān)控設(shè)備)的準(zhǔn)確分類對于財務(wù)管理、折舊計提、資產(chǎn)盤點及后續(xù)維護都至關(guān)重要。根據(jù)我國現(xiàn)行的《固定資產(chǎn)分類與代碼》國家標(biāo)準(zhǔn)(GB/T 14885-2010)以及通用的會計實務(wù),監(jiān)控器材通常被歸類為 “電子設(shè)備” 或更具體的 “安全、消防用電器具” 類別。
核心分類依據(jù)
1. 按功能與用途劃分:
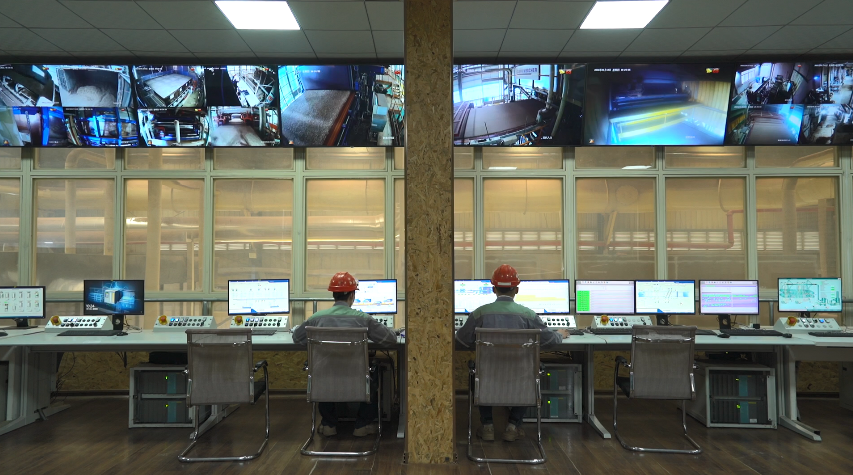
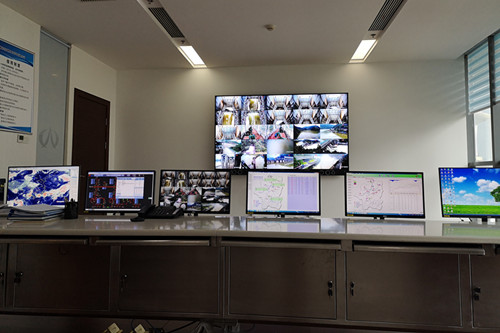
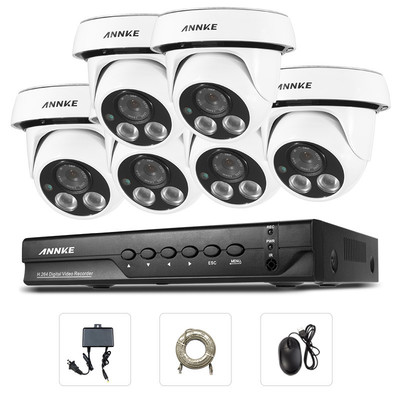
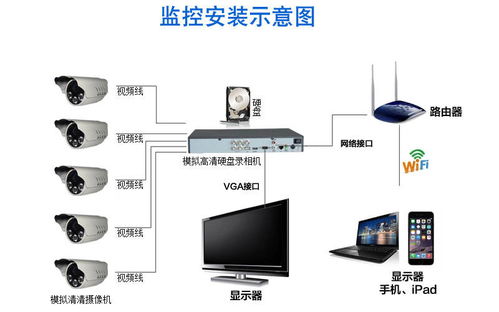
監(jiān)控系統(tǒng)(包括攝像頭、錄像機/NVR、監(jiān)視器、傳輸設(shè)備等)的核心功能是進行安全防范與實時監(jiān)視。因此,它常被歸入 “安全防護、監(jiān)控設(shè)備” 或類似子類。在更廣泛的分類中,由于其電子化、信息化的特性,它也被視為辦公自動化或信息化建設(shè)的一部分,與計算機、網(wǎng)絡(luò)設(shè)備并列。
2. 按物理屬性與會計處理劃分:
從會計和稅務(wù)角度看,固定資產(chǎn)按折舊年限分類。監(jiān)控設(shè)備一般不屬于房屋、建筑物,也不屬于飛機、火車、輪船等運輸工具。它更符合 “電子設(shè)備” 的特征,其稅法規(guī)定的最低折舊年限通常為 3年。企業(yè)可以根據(jù)實際情況,在3年以上設(shè)定其折舊年限。
具體分類路徑示例
在資產(chǎn)管理系統(tǒng)或財務(wù)賬目中,其分類代碼可能逐級展開如下:
- 大類:03 - 電氣設(shè)備
- 中類:037 - 安全、消防用電器具
- 小類:0371 - 安全、監(jiān)視、報警設(shè)備
- 具體名稱:視頻監(jiān)控系統(tǒng)、網(wǎng)絡(luò)攝像機、硬盤錄像機等。
或者,在更側(cè)重于信息化資產(chǎn)的分類中:
- 大類:07 - 電子產(chǎn)品及通信設(shè)備
- 中類:074 - 信息終端設(shè)備及應(yīng)用設(shè)備
- 小類:0749 - 其他信息終端設(shè)備及應(yīng)用設(shè)備(可包含監(jiān)控設(shè)備)。
管理實踐要點
- 統(tǒng)一編號與標(biāo)簽:應(yīng)將所有監(jiān)控器材(無論價值大小,只要符合固定資產(chǎn)標(biāo)準(zhǔn))納入固定資產(chǎn)臺賬,賦予唯一資產(chǎn)編號,并粘貼標(biāo)簽,便于盤點和管理。
- 明確折舊政策:在財務(wù)制度中明確其折舊年限和殘值率,確保成本核算準(zhǔn)確。
- 區(qū)分組件與系統(tǒng):對于大型、復(fù)雜的監(jiān)控系統(tǒng),可能作為一項整體資產(chǎn)入賬;而單獨采購的攝像頭等,可作為單項資產(chǎn)管理。
- 考慮附屬關(guān)系:如果監(jiān)控設(shè)備是作為某個大型建筑或生產(chǎn)線不可分割的一部分安裝的(如預(yù)埋管線、專用控制室),有時也可能將其價值并入主體設(shè)備或建筑物價值中。
###
總而言之,監(jiān)控器材在固定資產(chǎn)分類中,主要歸屬于“電子設(shè)備”大類下的“安全防護、監(jiān)控設(shè)備”子類。企業(yè)應(yīng)結(jié)合自身使用的固定資產(chǎn)分類標(biāo)準(zhǔn)(國家標(biāo)準(zhǔn)或內(nèi)部編碼),在財務(wù)和資產(chǎn)管理系統(tǒng)中為其設(shè)定清晰、一致的類別,以確保資產(chǎn)管理的規(guī)范性和數(shù)據(jù)的準(zhǔn)確性。準(zhǔn)確的分類不僅是財務(wù)報告的要求,也是企業(yè)進行內(nèi)部成本控制、資產(chǎn)效能分析和安全保障的基礎(chǔ)。
最新產(chǎn)品